
Consórcio e Lucro Real podem melhorar o planejamento financeiro e tributário. Entenda como combinar as estratégias e reduzir custos. Saiba mais
Empresas que operam no Lucro Real precisam olhar muito além da simples apuração de impostos. Gestão de caixa, investimentos, endividamento e planejamento tributário precisam trabalhar juntos para preservar margem e competitividade.
Nesse contexto, o consórcio pode ser uma ferramenta estratégica para aquisição planejada de veículos, máquinas, equipamentos e imóveis. Mas é importante entender um ponto fundamental: consórcio não significa, por si só, redução automática de impostos. O benefício depende da natureza da operação, da utilização do bem, da contabilidade e do correto tratamento tributário.
Este guia mostra, passo a passo, como consórcio, Lucro Real e contabilidade podem ser integrados em uma estratégia de redução de custos e melhor gestão financeira.
O que é o Lucro Real?
O Lucro Real é um regime de tributação no qual, de forma simplificada, a apuração do IRPJ e da CSLL parte do resultado contábil da empresa, realizando-se os ajustes fiscais previstos na legislação. Diferentemente de regimes em que a tributação pode utilizar uma margem presumida, o Lucro Real exige maior controle sobre:
- Receitas;
- Custos;
- Despesas;
- Depreciação;
- Estoques;
- Ativo imobilizado;
- Créditos tributários;
- Adições e exclusões fiscais;
- Documentação contábil e fiscal.
Por isso, a contabilidade assume papel estratégico.
💡 Dica: No Lucro Real, a pergunta não deve ser apenas “quanto imposto minha empresa paga?”, mas também “quais custos, investimentos e operações estão corretamente refletidos na contabilidade e na apuração fiscal?”
Como funciona o consórcio para empresas?
O consórcio é uma modalidade de aquisição planejada na qual pessoas físicas ou jurídicas participam de um grupo administrado por uma administradora autorizada. A empresa realiza pagamentos periódicos e pode receber o crédito por contemplação, por sorteio ou lance, conforme as regras do grupo. O crédito pode ser utilizado, conforme a modalidade e o contrato, para adquirir bens como:
- Caminhões;
- Veículos comerciais;
- Máquinas;
- Equipamentos;
- Imóveis;
- Outros bens previstos no contrato.
Para uma empresa, o principal atrativo pode estar no planejamento financeiro da aquisição, e não simplesmente em uma suposta vantagem tributária.
Consórcio reduz impostos no Lucro Real?
Essa é uma das dúvidas mais importantes.
A resposta curta é: não automaticamente.
O simples pagamento de parcelas de um consórcio não transforma todo o valor pago em despesa dedutível para IRPJ e CSLL.
É necessário separar três conceitos:
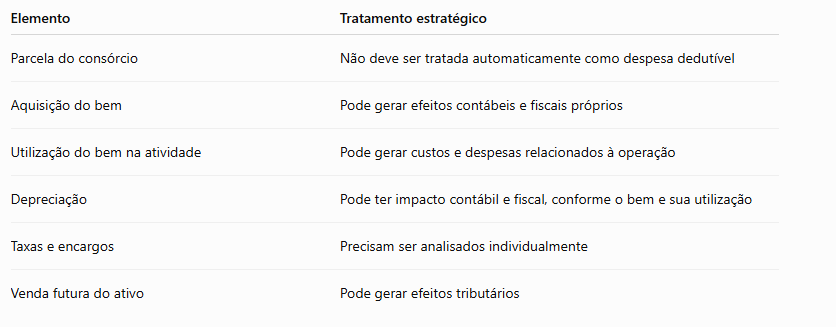
Portanto, o planejamento precisa considerar todo o ciclo da operação, desde a contratação do consórcio até a utilização e eventual alienação do bem.
Onde está a oportunidade de redução de custos?
A principal oportunidade está em estruturar o consórcio como parte de uma estratégia mais ampla de gestão de ativos, caixa e investimentos.
Imagine uma transportadora que precisa renovar sua frota.
Ela poderia adquirir um caminhão utilizando uma operação de financiamento tradicional ou estruturar uma aquisição planejada por consórcio.
A comparação não deve considerar apenas a parcela mensal.
É necessário analisar:
- Custo total da aquisição;
- Custo financeiro;
- Taxas;
- Prazo;
- Impacto no fluxo de caixa;
- Momento da contemplação;
- Valor do ativo;
- Depreciação;
- Utilização operacional;
- Receita gerada pelo equipamento;
- Impactos tributários;
- Custo de oportunidade do capital.
Assim, a decisão deixa de ser simplesmente “consórcio ou financiamento?” e passa a ser:
“Qual estrutura proporciona o melhor equilíbrio entre custo, caixa, investimento e tributação?”
Consórcio + Lucro Real: passo a passo
- Identifique o objetivo da empresa
Antes de contratar qualquer consórcio, defina exatamente o que a empresa pretende adquirir.
Por exemplo:
- Renovação de frota;
- Expansão operacional;
- Aquisição de máquinas;
- Compra de equipamentos;
- Aquisição de imóvel;
- Substituição de ativos antigos.
O objetivo determina a estratégia.
- Analise o fluxo de caixa
Uma empresa no Lucro Real precisa preservar sua capacidade financeira.
Compare:
Compra à vista × financiamento × consórcio
Considere:
- Entrada;
- Parcelas;
- Prazo;
- Custo financeiro;
- Taxa de administração;
- Recursos disponíveis;
- Necessidade de capital de giro;
- Retorno esperado do investimento.
Em alguns casos, preservar caixa pode ser mais importante do que simplesmente buscar a menor parcela.
- Faça o planejamento da contemplação
A contemplação é um dos pontos centrais do planejamento.
A empresa pode trabalhar com diferentes estratégias, dependendo das regras do grupo:
- Sorteio;
- Lance;
- Lance com recursos próprios;
- Lance utilizando parte do crédito, quando permitido;
- Planejamento para contemplação futura.
O objetivo é alinhar a aquisição do ativo ao momento em que ele será necessário para a operação.
- Analise o tratamento contábil
Aqui está um dos pontos que mais exigem atenção.
A contabilidade deve avaliar corretamente cada etapa da operação.
Dependendo da estrutura, podem existir diferentes registros relacionados a:
- Direitos decorrentes do consórcio;
- Obrigações;
- Taxas;
- Aquisição do ativo;
- Ativo imobilizado;
- Depreciação;
- Despesas financeiras;
- Resultado da operação.
Não é recomendável simplesmente lançar a parcela integral do consórcio como despesa.
O tratamento contábil precisa refletir a essência econômica da operação e observar as normas contábeis e fiscais aplicáveis.
O papel da depreciação no Lucro Real
Quando a empresa adquire um bem utilizado em suas atividades, a depreciação pode assumir importância significativa no planejamento.
Isso acontece porque determinados ativos utilizados na atividade empresarial perdem valor ao longo de sua vida útil.
A depreciação contábil representa essa perda de valor de forma sistemática.
No âmbito fiscal, entretanto, é necessário observar as regras específicas para determinar a parcela que poderá produzir efeitos na apuração do IRPJ e da CSLL.
Exemplo simplificado
Imagine uma empresa que adquire um equipamento por:
R$ 500.000
Suponha, apenas para fins didáticos, que determinado tratamento fiscal resulte em uma depreciação anual de:
R$ 50.000
Esse valor não significa automaticamente uma economia de R$ 50.000 em impostos.
O impacto tributário dependerá da situação fiscal da empresa e da forma como a despesa é considerada na apuração.
⚠️ Atenção: Depreciação contábil e depreciação fiscal não devem ser confundidas. O planejamento precisa considerar as regras fiscais aplicáveis ao ativo.
Consórcio para transportadoras no Lucro Real
O setor de transporte é um exemplo interessante para esse tipo de planejamento.
Uma transportadora pode utilizar consórcio para planejar a aquisição de:
- Caminhões;
- Cavalos mecânicos;
- Implementos;
- Máquinas;
- Equipamentos;
- Imóveis operacionais.
A lógica pode ser especialmente relevante quando a empresa possui necessidade recorrente de renovação ou expansão da frota.
Exemplo
Uma transportadora identifica que precisará substituir três caminhões nos próximos anos.
Em vez de esperar a necessidade surgir para procurar crédito, a empresa pode estruturar antecipadamente uma estratégia de aquisição.
O planejamento pode envolver:
Consórcio → formação de patrimônio → contemplação → aquisição do caminhão → utilização operacional → depreciação → renovação futura
O objetivo é transformar uma necessidade futura em uma decisão financeira planejada.
Consórcio x financiamento: qual é melhor para o Lucro Real?
Não existe uma resposta universal.
Critério Consórcio Financiamento
Planejamento de aquisição Alto Alto
Disponibilidade imediata do bem Depende da contemplação Geralmente maior
Juros Não há juros tradicionais, mas existem taxas e custos Há juros e demais encargos
Taxa de administração Sim Não é equivalente
Previsibilidade Pode variar conforme regras do grupo Geralmente maior
Necessidade de planejamento Alta Média
Impacto contábil Deve ser analisado Deve ser analisado
Tributação Não gera benefício automático Não gera benefício automático
Preservação de caixa Pode ser estratégica Depende da estrutura
A decisão correta deve considerar o custo total da operação, e não apenas a taxa anunciada.
Como a contabilidade pode ajudar na redução de custos?
Uma contabilidade estratégica não deve atuar somente depois que as operações acontecem.
Ela deve participar do planejamento.
Para empresas no Lucro Real, isso significa acompanhar indicadores como:
- Margem operacional;
- Custos fixos;
- Custos variáveis;
- Depreciação;
- Endividamento;
- Fluxo de caixa;
- Capital de giro;
- Carga tributária;
- Créditos tributários;
- Retorno sobre investimentos.
Com essas informações, o empresário consegue tomar decisões melhores.
Planejamento tributário não é simplesmente pagar menos imposto
Existe uma diferença importante entre planejamento tributário e práticas destinadas artificialmente a reduzir tributos sem fundamento legal.
O planejamento tributário legítimo busca organizar as operações da empresa dentro da legislação.
Isso pode envolver:
- Escolha adequada do regime tributário;
- Organização dos investimentos;
- Gestão dos ativos;
- Aproveitamento correto de créditos;
- Controle de despesas dedutíveis;
- Planejamento de aquisições;
- Gestão do fluxo de caixa;
- Revisão dos processos contábeis.
🚨 Alerta: O objetivo não deve ser “criar despesas para pagar menos imposto”. O objetivo deve ser estruturar corretamente as operações reais da empresa e aproveitar, dentro da lei, os efeitos fiscais existentes.
Um modelo de planejamento para empresas
Uma metodologia simples pode ajudar a organizar a decisão.
Etapa 1 — Diagnóstico
Levante:
- Faturamento;
- Lucro;
- Margem;
- Carga tributária;
- Ativos;
- Dívidas;
- Necessidades de investimento.
Etapa 2 — Identificação das necessidades
Determine quais bens serão necessários nos próximos:
12, 24, 36 e 60 meses.
Etapa 3 — Simulação
Compare:
Consórcio × financiamento × compra à vista
Etapa 4 — Análise contábil
Avalie: - Registro da operação;
- Ativo imobilizado;
- Depreciação;
- Encargos;
- Efeitos no resultado.
Etapa 5 — Análise tributária
Verifique os efeitos sobre: - IRPJ;
- CSLL;
- PIS;
- COFINS;
- Outros tributos eventualmente relacionados à operação.
Etapa 6 — Decisão
Escolha a estrutura que melhor combine:
custo + caixa + investimento + tributação + operação.
Checklist: sua empresa está preparada?
Antes de contratar um consórcio, responda: - Minha empresa realmente precisa adquirir esse ativo?
- Qual será o retorno econômico do investimento?
- O ativo será utilizado diretamente na operação?
- Qual será o impacto no fluxo de caixa?
- Qual o custo total do consórcio?
- Existe necessidade de contemplação imediata?
- O lance será economicamente viável?
- Como a operação será contabilizada?
- Como será tratada a depreciação?
- Existem efeitos tributários relevantes?
- A operação foi analisada pela contabilidade?
- O planejamento está documentado?
Se várias respostas ainda estiverem indefinidas, provavelmente a empresa precisa de uma análise antes de contratar.
Os principais erros ao combinar consórcio e Lucro Real
- Acreditar que a parcela inteira é dedutível
Esse é um dos erros mais comuns.
O pagamento da parcela não significa automaticamente que todo o valor poderá reduzir o lucro tributável. - Contratar consórcio apenas para “pagar menos imposto”
A tributação deve ser consequência da estrutura econômica correta, e não o único motivo para realizar uma operação. - Ignorar o fluxo de caixa
Uma operação aparentemente barata pode comprometer o capital de giro. - Não analisar a contemplação
De nada adianta contratar uma cota se a empresa precisa do ativo imediatamente e não possui estratégia adequada para contemplação. - Separar financeiro e contabilidade
A decisão de investimento precisa conversar com a contabilidade e com o planejamento tributário.
Consórcio pode fazer parte de uma estratégia de redução de custos?
Sim.
Mas é fundamental entender que a redução de custos pode ocorrer de diferentes formas.
O consórcio pode contribuir para:
- Planejamento das aquisições;
- Organização do fluxo de caixa;
- Planejamento da renovação de ativos;
- Estruturação de investimentos;
- Redução da dependência de determinadas modalidades de crédito;
- Antecipação do planejamento patrimonial.
Já os efeitos tributários dependerão da natureza do ativo, da operação, da utilização empresarial, da contabilidade e da legislação aplicável.
Por isso, consórcio e Lucro Real devem ser analisados conjuntamente, mas não confundidos.
Conclusão: consórcio + Lucro Real exige planejamento
Combinar consórcio, Lucro Real e contabilidade pode ser uma estratégia interessante para empresas que precisam investir em veículos, máquinas, equipamentos ou imóveis sem perder o controle financeiro.
Entretanto, o verdadeiro ganho não está simplesmente em “pagar menos imposto”. Está em construir uma estrutura na qual investimento, fluxo de caixa, patrimônio, contabilidade e tributação estejam alinhados.
Consulte a DTP Data & Solution e conheça a Esteira de Cotas produto desenvolvido para ajudar as empresas a adquirir bens móveis e imóveis utilizando a ferramenta do consórcio.
Conheça a Esteira de Cotas, clique aqui.
DTP Data & Solution 📲 WhatsApp: 11-94197-6228
📧 E-mail: info@dtpdata.com
📱 Instagram: @dtpdata
DTP Data & Solution — seu próximo bem começa com planejamento.

